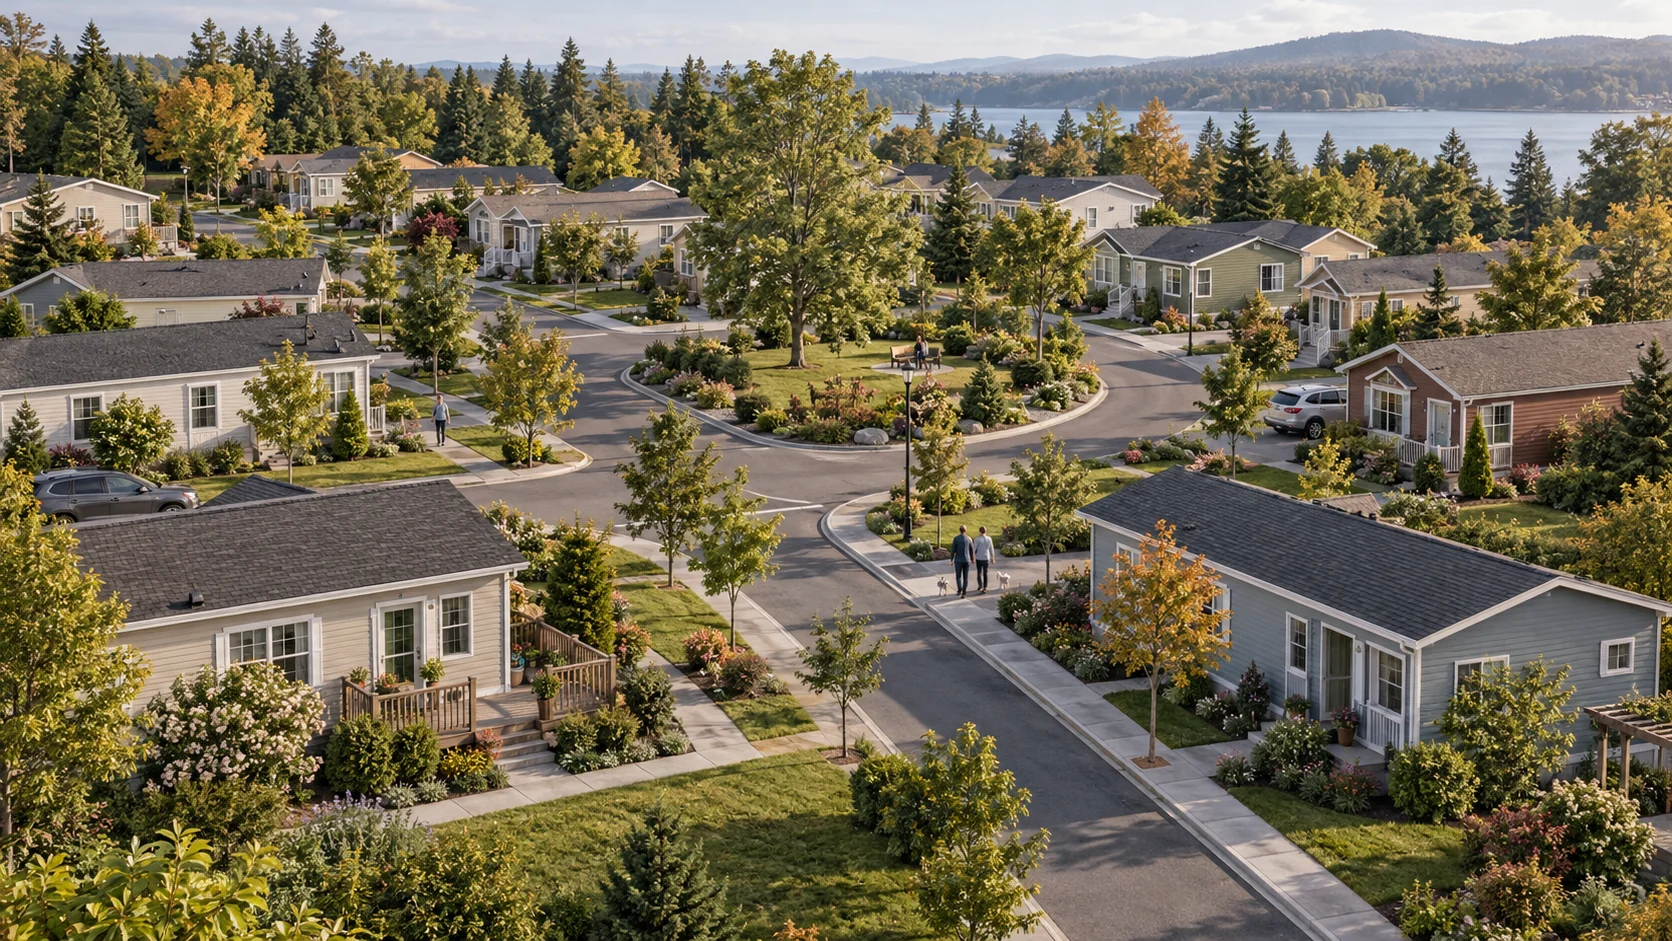
Один термін — чотири різні бізнеси
Парки префаб-житла — сформований інвестиційний напрям. Проте великі інвестори переважно купують не виробничу технологію, а землю, інфраструктуру, управління та регулярні платежі мешканців або гостей. Фабричний будинок — компонент, а не вся економіка парку.
| Формат | Власність і клієнт | Джерело доходу |
|---|---|---|
| Житлова громада / land-lease | Мешканець часто володіє будинком; оператор — землею. | Регулярна плата за місце, інфраструктуру й послуги. |
| Орендне поселення | Інвестор володіє і будинками, і правами на землю. | Оренда готового житла; більші витрати на будинки та їх утримання. |
| Туристичний парк / holiday park | Оператор або окремі інвестори; гості на короткий строк. | Ночівлі, завантаженість, додаткові послуги; сезонний ризик. |
| Соціальне поселення | Громада, держава або фонд; мешканці можуть не платити. | Бюджетне, донорське чи змішане фінансування. |
Американське manufactured housing — окрема нормативна категорія, а не синонім усіх модульних будинків. Для МодульДім переносною є бізнес-модель поселення, але не автоматично американська юридична класифікація.
США й Канада: масштаб та інвестиційні угоди
MHI у 2026 році оцінює американський сегмент у понад 43 000 громад і приблизно 4,3 млн місць під будинки. Це запас місць у парках, а не щорічні продажі нових будинків.
| Показник США | Значення за 2025 рік |
|---|---|
| Продані парки | 460 |
| Зміна грошового обсягу угод до 2024 року | +47.1% |
| Зміна медіанної ціни за місце | +5.2% |
| Медіанна ціна за місце, IV квартал | US$69,933 |
| Заповнюваність ринкової вибірки | 93.0% |
| Середня ставка капіталізації за кварталами | 5.7–5.8% |
Капітал купує портфелі та платформи
| Рік / інвестор | Масштаб | Сума та межі висновку |
|---|---|---|
| 2016 · Sun / Carefree | 103 об’єкти; 27 554 місця, з них 9 829 MH і 17 725 RV. | US$1,68 млрд за придбання. Портфель змішаний, не лише постійне житло. |
| 2016 · GIC / YES! | 178 громад; понад 44 600 місць у 17 штатах. | 71% придбали разом два інституційні інвестори, включно з GIC. Ціну не розкрито. |
| 2024 · Crow Holdings | 46 громад; 9 838 місць у шести штатах. | Ціну не розкрито. Понад US$30 млн — заплановані поліпшення за перші 12 місяців, не ціна угоди. |
| 2024 · TPG / CAPREIT | Канада: 75 громад, 12 138 місць. Закриття у грудні. | C$740 млн, саме канадські долари. |
| 2025 · Brookfield | Продаж 68 громад у США з фонду BSREP II. | Приблизно US$1,4 млрд. Реалізація портфельної інвестиції. |
| 2026 · Brookfield / YES! | Нова інвестиція через BREVA-H, повідомлена у звітності за II квартал. | Суму й частку у використаному повідомленні не розкрито. |
Sun / Carefree · 2016 · GIC / YES! · 2016 · Crow · 2024 · CAPREIT · 2024 · Colliers · closing · Brookfield · 2025 · Brookfield · Q2 2026
Інвесторська логіка: відокремлення вартості будинку від землі, регулярні платежі багатьох мешканців, бар’єри створення нових парків і централізація управління. GIC прямо відзначає фрагментованість ринку та складність придбати масштаб. Crow також описує три нові громади в Північному Техасі загалом більш ніж на 1 000 будинків: ринок не обмежується перепродажем старих парків.
Важливо розрізняти сегменти навіть усередині одного оператора. За 2025 рік у Sun Communities чистий операційний дохід зіставного північноамериканського MH-портфеля зріс на 8,9%, а RV-сегмента знизився на 1,4%. Це результати одного оператора, не прогноз для всіх парків.
Європа: житлові громади й туристичні мережі
Англія: окремий ринок постійного проживання
Урядова консультація 2026 року наводить майже 160 000 мешканців park homes в Англії. За процитованим дослідженням 2022 року, приблизно 80% — старші за 65 років. Тут важливі менший будинок, простіше утримання та сусідське середовище, а не лише низька ціна.
Оператор може отримувати дохід від нового будинку, плати за місце й комісії під час перепродажу. Максимальна комісія до 10% є предметом політичної дискусії. Дозвіл на туристичний парк не означає автоматичного дозволу на постійне проживання.
UK Government · 2026 · UK Government · residential use
ЄС: 413 млн ночівель — але не TAM модульного житла
За Eurostat, у 2025 році кемпінги та майданчики для рекреаційних транспортних засобів і причепів у ЄС дали 413 млн ночівель: 13,4% усіх туристичних ночівель і на 28,5% більше, ніж у 2015 році. На червень–серпень припало 67%.
| Країна | Ночівлі, 2025 |
|---|---|
| Франція | 154 млн |
| Іспанія | 49,8 млн |
| Італія | 49,1 млн |
| Німеччина | 45,0 млн |
| Нідерланди | 26,8 млн |
Інвестори та об’єкти
| Період / капітал | Об’єкт і масштаб | Сума / зміст |
|---|---|---|
| 2021 · Blackstone | Контроль у Bourne Leisure: Haven із 38 holiday parks, а також інші відпочинкові й готельні активи. | Ціну в офіційному повідомленні не розкрито. Не чистий портфель доступного житла. |
| 2022 · Sun Communities | Park Holidays UK: 40 власних і два керовані парки. | £950 млн; закриття 8 квітня 2022 року. |
| 2021–2023 · PAI / ECG | Придбання Vacanceselect у Permira: близько 22 000 mobile homes на понад 270 кемпінгах, з них 65 власних. | Оголошення 2022, регуляторне погодження 2023. Ціну в релізі не розкрито. |
| 2020–2023 · KKR | Roompot, згодом об’єднання з Landal: 305 напрямків у 11 країнах у 2023 році. | Туристична платформа різних типів розміщення, не лише mobile homes. Ціну не розкрито. |
| 2016–2022 · Norvestor | First Camp: від придбання Nordic Camping із 14 об’єктами до 61 напрямку у Швеції, Данії та Норвегії. | У 2022 році переведено до фонду продовження інвестицій. Ціну окремого активу не розкрито. |
Blackstone · Bourne · Sun · Park Holidays · PAI · ECG · Autorité de la concurrence · KKR · Roompot · Roompot · Landal · Norvestor · First Camp · Norvestor · 2022
У найбільших перевірених європейських прикладах інвестор купує локації, бренд, канали бронювання, клієнтську базу та операційну систему. Кількість напрямків не дорівнює кількості власних парків, а придбання туристичної мережі не доводить економіку довгострокової житлової оренди.
Постійне проживання: можливе, але не автоматичне
Французьке офіційне роз’яснення відокремлює mobil-home de loisirs від основного місця проживання. Натомість німецький Tiny House Village у Mehlmeisel, започаткований у 2017 році, є локальним житловим аналогом: приблизно 16 250 м² території та 37 погоджених місць для компактних будинків до 50 м². Наявність такого поселення не є загальним дозволом для всіх країн ЄС.
DGCCRF · France · Tiny House Village · Mehlmeisel · planning
Австралія: land-lease як масштабований бізнес
Австралійські громади показують модель продажу будинку окремо від землі та створення керованого житлового середовища, зокрема для старших вікових груп. Технології будівництва різні: не всі будинки в land-lease communities є фабричними модулями.
Stockland × Invesco · 2024
Партнерство на три нові громади приблизно на 1 190 будинків: The Gables у Новому Південному Уельсі, Aura 2 та Redland Bay у Квінсленді. Частки — 50,1% Stockland і 49,9% Invesco. A$1,1 млрд — прогнозна валова виручка розвитку, а не внесений капітал чи ціна придбання.
GemLife · IPO 2025
Оператор громад для людей старше 50 років вийшов на Австралійську фондову біржу в липні 2025 року, залучивши A$750 млн через IPO. Це приклад доступу оператора громад до біржового капіталу, не оцінка виробника модульних будинків.
Динаміка й причини інвестицій
У перевірених угодах видно три процеси. У 2016–2019 роках великі інвестори купували масштаб готових портфелів. У 2020–2023 роках особливо помітна консолідація європейських операторів. У 2024–2026 роках співіснують придбання, нове будівництво, продажі портфелів і вихід на біржу. Це аналітичне узагальнення наведених кейсів, не повна статистика всіх світових угод.
Для житлового сегмента важливі доступність повної вартості проживання, регулярність платежів і обмеження нової пропозиції. Для туристичного — привабливість локації, сезонність, бронювання та операційна ефективність. Спільною перевагою мережі може бути централізація управління, але вона не гарантує прибутку.
| Що фінансують | Найближчий тип капіталу |
|---|---|
| Завод, технологія, автоматизація | Промисловий або технологічний інвестор |
| Земля, мережі, орендні будинки | Девелоперський капітал, фонди нерухомості, кредитування |
| Оператор і мережа парків | Private equity, стратегічний чи інституційний партнер |
| Соціальне поселення | Держава, громада, гранти, змішане фінансування |
Контрприклади: попит не гарантує прибутку
Ірландія: будинок — не повний бюджет поселення
Парламентський документ від квітня 2025 року описує програму модульного розміщення українців: 654 будинки на 11 ділянках, бюджет €237,4 млн, прогнозні витрати €285,3 млн і перевищення €47,9 млн. Це історичний зріз соціальної державної програми, не комерційний MHC. Приклад показує, чому фабрична ціна не замінює кошторис ділянки, мереж і всієї реалізації.
RoyaleLife: фінансова структура має значення
Компанії — власники частини об’єктів RoyaleLife потрапили під процедуру адміністрування у 2023 році. Станом на 31 січня 2025 року кредитор ICG-Longbow показав залишок відповідного кредиту £25,38 млн і балансову вартість після очікуваних кредитних втрат £13,30 млн. Це не загальний борг групи й не фактично отриманий збиток усіх інвесторів.
Власний будинок на чужій землі: права мешканців
Встановлений будинок може бути складно й дорого перевезти. Тому умови індексації, поновлення оренди, продажу на місці та виходу з парку є частиною продукту. Freddie Mac включає захист мешканців у вимоги до фінансування MHC; це вимоги програми, а не універсальний закон для всіх парків.
Альтернатива — колективне володіння землею мешканцями. ROC USA підтримує такі громади; у жовтні 2026 року організація повідомила про $10 млн трирічної підтримки від The Studio @ Blue Meridian Partners. Це грант, не придбання частки комерційного оператора.
Україна: потреба, приклади та правові межі
RDNA5, оприлюднена у лютому 2026 року, оцінює стан на кінець 2025-го: 14% житлового фонду пошкоджено або зруйновано, зачеплено понад 3 млн домогосподарств, потреби відновлення житла — майже $90 млрд. Це потреба відновлення всього житлового сектору, не ринок модульних парків. Потреба в житлі не дорівнює платоспроможному попиту.
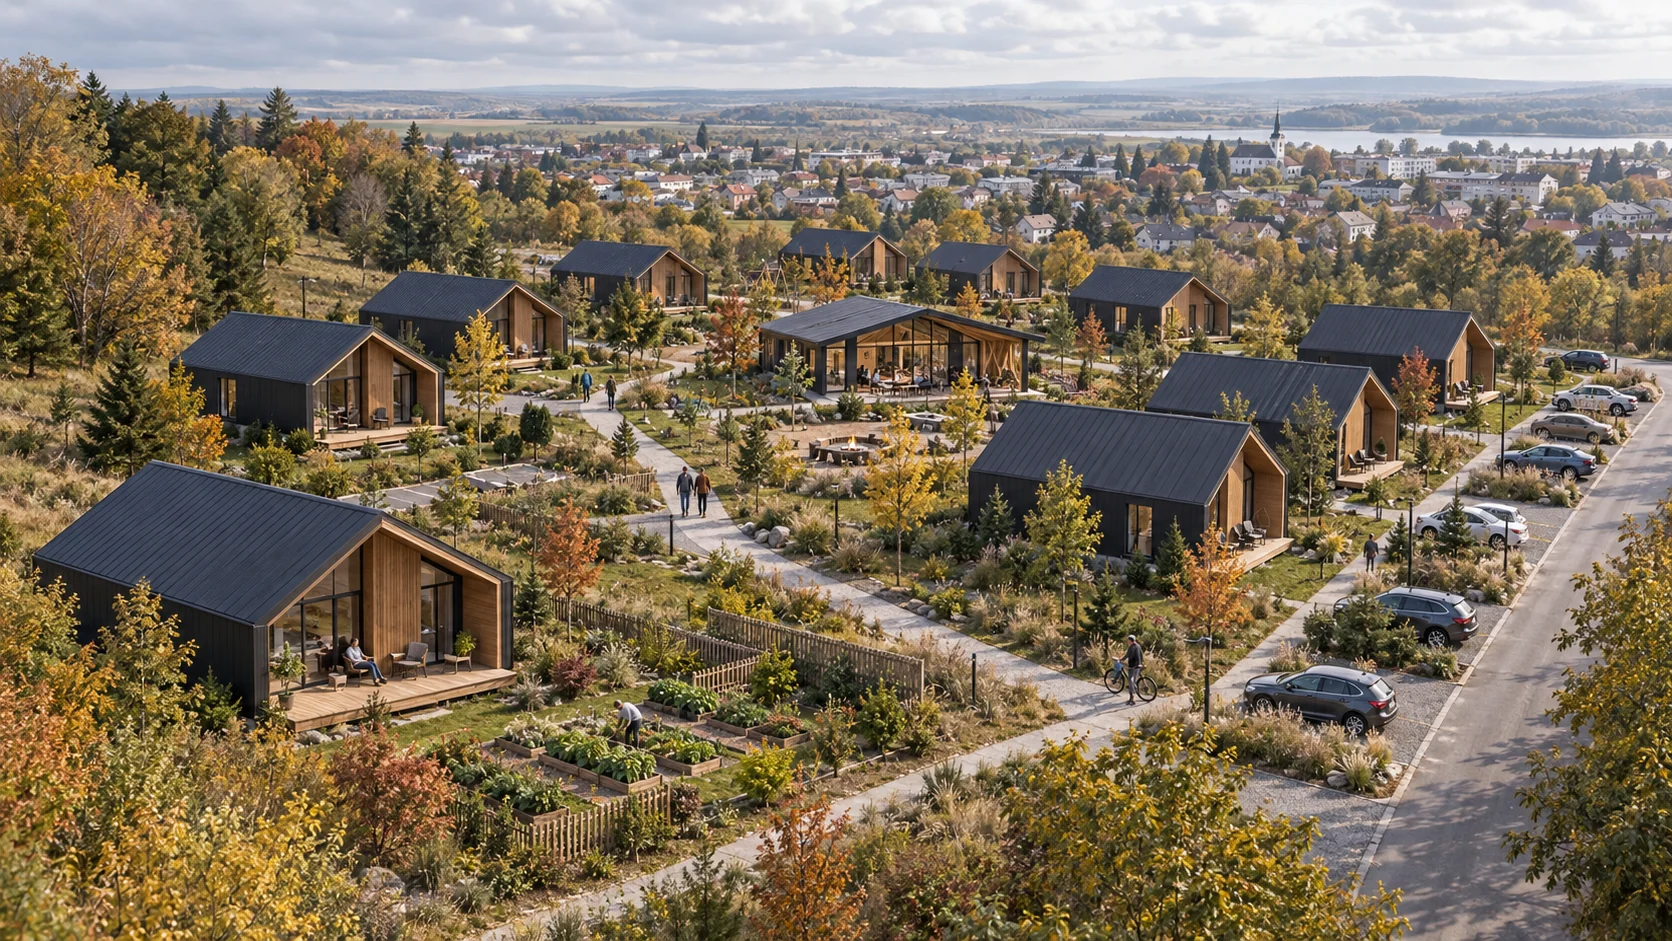
ТИША · парк префаб-житла біля лісу
Український проєкт ТИША презентує парк на Київщині, за заявленими на сайті даними — за 30 км від Києва по Одеській трасі. У каталозі 18 варіантів будинків площею 19–105 м²; позиціонування поєднує життя біля лісу, спільні правила тиші та організований догляд.
Запропонована модель: будинок купують, а землю надають у користування — по 5 соток на будинок, без передачі ділянки у власність. На сайті зазначено 22 000 грн щомісяця за інфраструктуру й обслуговування; спожиті електрика та газ оплачуються окремо. Це локальний приклад пропозиції «власний будинок + користування землею + регулярний сервіс», близької до land-lease, а не продаж лише будинку або лише туристичної ночівлі.
Підземний паркінг-укриття 100 м², зазначений у ціні будинку, — запланований. Два місяці автономності — проєктна ціль, яку ще мають підтвердити розрахунками й випробуваннями. Огляд публічної пропозиції не підтверджує фактичну заселеність, готовність інфраструктури, залучені інвестиції чи дохідність. Це приклад українського формату, не оголошення партнерства з МодульДім.
ТИША · офіційний сайт, переглянуто 11.10.2026
InzhurPark · лісова land-lease концепція для постійного проживання
InzhurPark представляє формат керованого лісового середовища за 25 км від Києва, із заїздом з Одеської траси. На сайті заявлено 4,8 га території та базові модулі 21–28 м². Це параметри публічної концепції станом на 14.10.2026, не незалежна перевірка землі чи вже збудованого поселення.
Модель: власний будинок, довгострокова оренда землі та регулярний сервіс. Земля має залишатися в операційному контурі парку; спільне управління охоплює середовище, правила сусідства й архітектуру. Сайт також пропонує обговорювати сценарій довгострокової оренди житла. Ці формати не тотожні: оренду землі, сервісний платіж і оренду всього будинку потрібно рахувати окремо.
| Заявлений формат | Модуль і зона користування | Логіка пропозиції |
|---|---|---|
| Urban Escape · Drive Zone | 21 м² · 3–4 сотки | Нижчий поріг входу та швидкий доступ із дороги. |
| Balanced Living · Standard Loop | 21 / 28 м² · близько 5 соток | Баланс приватності та близькості до спільних зон. |
| Deep Forest Retreat · Forest Premium | 28 м² · 6–8 соток | Більше простору між будинками та розташування в глибині лісу. |
Енергетика — проєктний шар. Концепція включає сонячну генерацію, централізоване накопичення, балансування навантаження та готовність до VPP — віртуальної електростанції. На переглянутих сторінках не наведено потужності, місткості накопичувача, результатів випробувань або фактичної економії. Тому VPP-ready не означає вже діючу VPP чи доведену енергонезалежність.
Значення для дослідження. Поряд із ТИШЕЮ це ще одна українська публічна пропозиція, близька до land-lease: покупець обирає не лише будинок, а й кероване середовище з повторюваними платежами. Для виробника це потенційна B2B-гіпотеза; для оператора — окрема економіка землі, інфраструктури й сервісу. Наявність лендингу не доводить платоспроможний попит, прибутковість чи партнерство з МодульДім.
InzhurPark · концепція та формати, переглянуто 14.10.2026InzhurPark · правила сайту та межі резервування, 14.10.2026
LEO STATES · благодійне модульне розміщення
Проєкт публікує два приклади: Хоросно на Львівщині — 60 житлових одиниць і 200 місць; Біла Церква на Київщині — 10 одиниць і 40 місць. Це свідчення реалізованого організованого розміщення. Безоплатна тимчасова модель не доводить прибутковості комерційної оренди.
УЛІС · комерційна туристична модель
На сторінці для партнерів УЛІС заявляє 80+ інвесторів, 44,37 млн грн виплачених дивідендів за 2025 рік, дохідність 9–11% і завантаженість понад 70%. Це дані оператора, не незалежний аудит і не гарантія для нової локації. Методика дохідності потребує окремої перевірки.
Партнер будує комплекс, УЛІС пропонує концепцію, бренд, запуск і управління. Scandi підтверджує використання SCANDI 3 та 4 в УЛІС у Дудках. Це конкретний український приклад парку як B2B-каналу для виробника, але туристичного, не постійного житлового.
ULIS · partners · Scandi · ULIS
RE:Ukraine Housing · проєктування середовища
Пілот balbek bureau передбачав поселення на 15 сімей у Бучанському районі. Корисний як приклад роботи з приватністю та спільними просторами. Завершення всього пілота за використаними джерелами не підтверджене; це не доведений діючий комерційний парк.
Які українські формати перевіряти першими
Нижче — аналітична пріоритизація, не вже виміряний попит і не затверджений план запуску. Надійної загальнонаціональної оцінки комерційного MHC-сегмента України у переглянутих джерелах не знайдено; невідоме не прирівнюємо до нуля.
| Формат | Логіка перевірки | Критична умова |
|---|---|---|
| Житло для працівників | Конкретна робота й потенційний великий замовник. | Договір із роботодавцем або інший підтверджений платник. |
| Довгострокова оренда біля міста | Готовий будинок без купівлі землі й організації будівництва. | Конкурентна повна місячна вартість і прийнятна дорога до роботи. |
| Туристичний парк | Є українські комерційні аналоги. | Професійний оператор і підтверджена економіка низького сезону. |
| Свій будинок на орендованій землі | Менший початковий платіж без купівлі ділянки. | Захист оренди, прозора індексація, перепродаж і фінансування. |
| Соціальне поселення | Значна потреба у відновленні житла. | Фінансування багаторічного утримання, а не лише спорудження. |
Ділянку варто шукати не за мінімальною ціною землі, а за поєднанням роботи, транспорту, послуг, правового статусу, вартості мереж і безпекового профілю. Правобережна Київщина може бути територією перевірки, але конкретна локація має конкурувати з квартирою, таунхаусом і звичайним будинком.
Війна може одночасно збільшувати потребу в переміщенні й житлі та знижувати доходи, доступність кредиту й готовність інвестувати. Теза про гарантований комерційний попит лише через тривалість війни не підтверджена.
МодульДім: партнер серійності, а не весь парк одразу
Найпереконливіша початкова гіпотеза — постачати стандартизовані будинки в парки, які фінансують і розвивають окремі партнери. Виробник відповідає за будинок і якість; девелопер — за землю, дозволи й мережі; інвестор — за капітал конкретного проєкту; оператор — за заселення та утримання. Це пропозиція для перевірки, не вже укладені партнерства.
Пакетне замовлення близьких моделей потенційно зменшує перепроєктування, повторює закупівлі й операції та дає зіставні дані про монтаж, дефекти й енергоспоживання. Саме тут майбутня AI-система може навчатися на повторюваних процесах. Економію та ефект спочатку треба виміряти; назва AI-native їх не доводить.
Кейс QHome і виробниче обмеження
П’ять перевірок перед пілотом
| Перевірка | Що потрібно встановити |
|---|---|
| 1. Платник | Одна основна модель: сім’я, роботодавець, турист або донор. Перевірений механізм оплати. |
| 2. Повний CAPEX | Будинок, земля, доставка, основа, мережі, дороги, благоустрій, проєктування, запуск і резерв. |
| 3. Вартість для мешканця | Оренда чи кредит, місце, комунальні, транспорт і обов’язкові послуги проти реальних альтернатив. |
| 4. Негативний сценарій | Повільне заселення, затримка мереж, ремонт, неплатежі або слабкий сезон. |
| 5. Перша зима | Фактичні витрати енергії, сервісу й ремонту; не лише прогноз із презентації. |
Висновок: світовий досвід підтверджує можливість перетворити фабричні будинки на довгостроковий житловий або туристичний бізнес. Для України ключовими є підготовлена земля з мережами, платник і відповідальне управління. Для МодульДім парк може бути каналом збуту серії — за умови окремо забезпеченої виробничої спроможності.
Джерела, дата й межі дослідження
Первинний огляд — 10.10.2026. Оновлення 11.10.2026: назва «Парки префаб-житла» та український приклад ТИША. Оновлення 14.10.2026: додано InzhurPark як українську land-lease концепцію, з відокремленням заявлених параметрів від підтвердженої готовності. Решта ринкових показників не оновлювалася; періоди вимірювань вказані біля цифр. Використані урядові й регуляторні документи, звіти та повідомлення учасників угод; корпоративні заяви не названі незалежним аудитом. Вибірка кейсів не є повним переписом світового ринку.
Житлові місця, будинки, туристичні ночівлі, грошовий обсяг угод і потреби відновлення не додаються в один TAM. Суми збережені у вихідних валютах без удаваної зіставності різних років. Нерозкриті ціни позначені явно. Рекомендації для України — гіпотези, не інвестиційні гарантії чи нова затверджена стратегія.
Три ілюстрації створені за допомогою AI спеціально для цього матеріалу. Вони пояснюють типи поселень, не показують реальні активи інвесторів, затверджені локації чи діючі парки МодульДім. Публікація дослідження не відкриває бронювання й не запускає рекламу або залучення капіталу.
Parks · концепція → · Розвиток проєкту → · Ринок і конкуренти →